











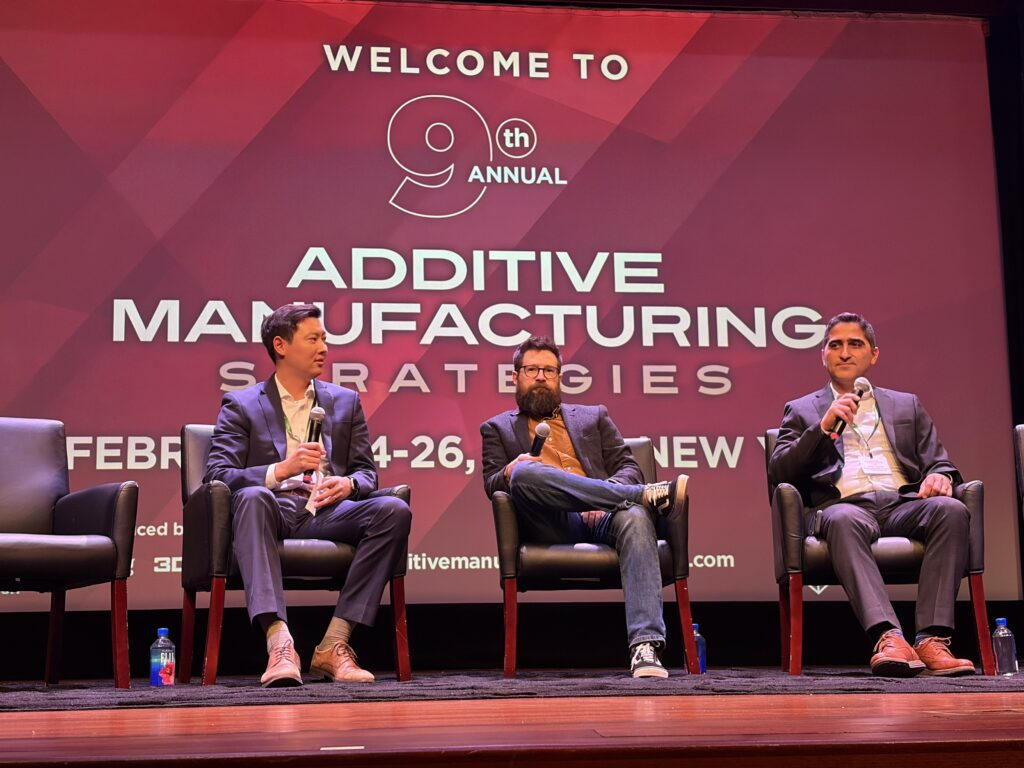
增材制造战略峰会(AMS 2027)即将于明年2月在北美举办。作为行业风向标,本次峰会将重点探讨深科技领域的技术成熟度跨越以及增材制造的下一个十年。
借此契机,结合海外3D打印媒体3DPrint.com的行业洞察,我们梳理了过去十年3D打印行业最戏剧性的几个转向。这些变化,正在重塑制造业的底层逻辑。
01 桌面机的“失宠”与“兴起”
2018年,行业对桌面3D打印机在工业领域扮演重要角色这一观点几乎不屑一顾,认为它们只是玩具。
到了2026年,这种偏见已被数据粉碎。CONTEXT 2026年Q1数据显示,2500美元以下的入门级设备占全球3D打印系统收入的54%,超过了所有其他价格类别的总和。入门级出货量同比增长39%,收入增长54%。
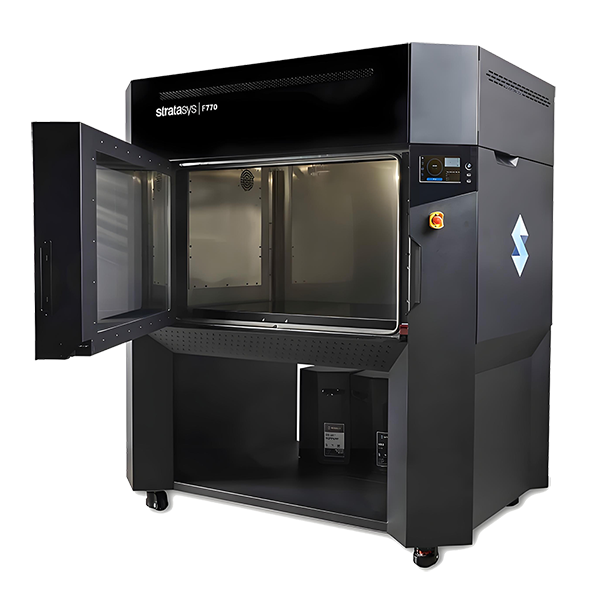
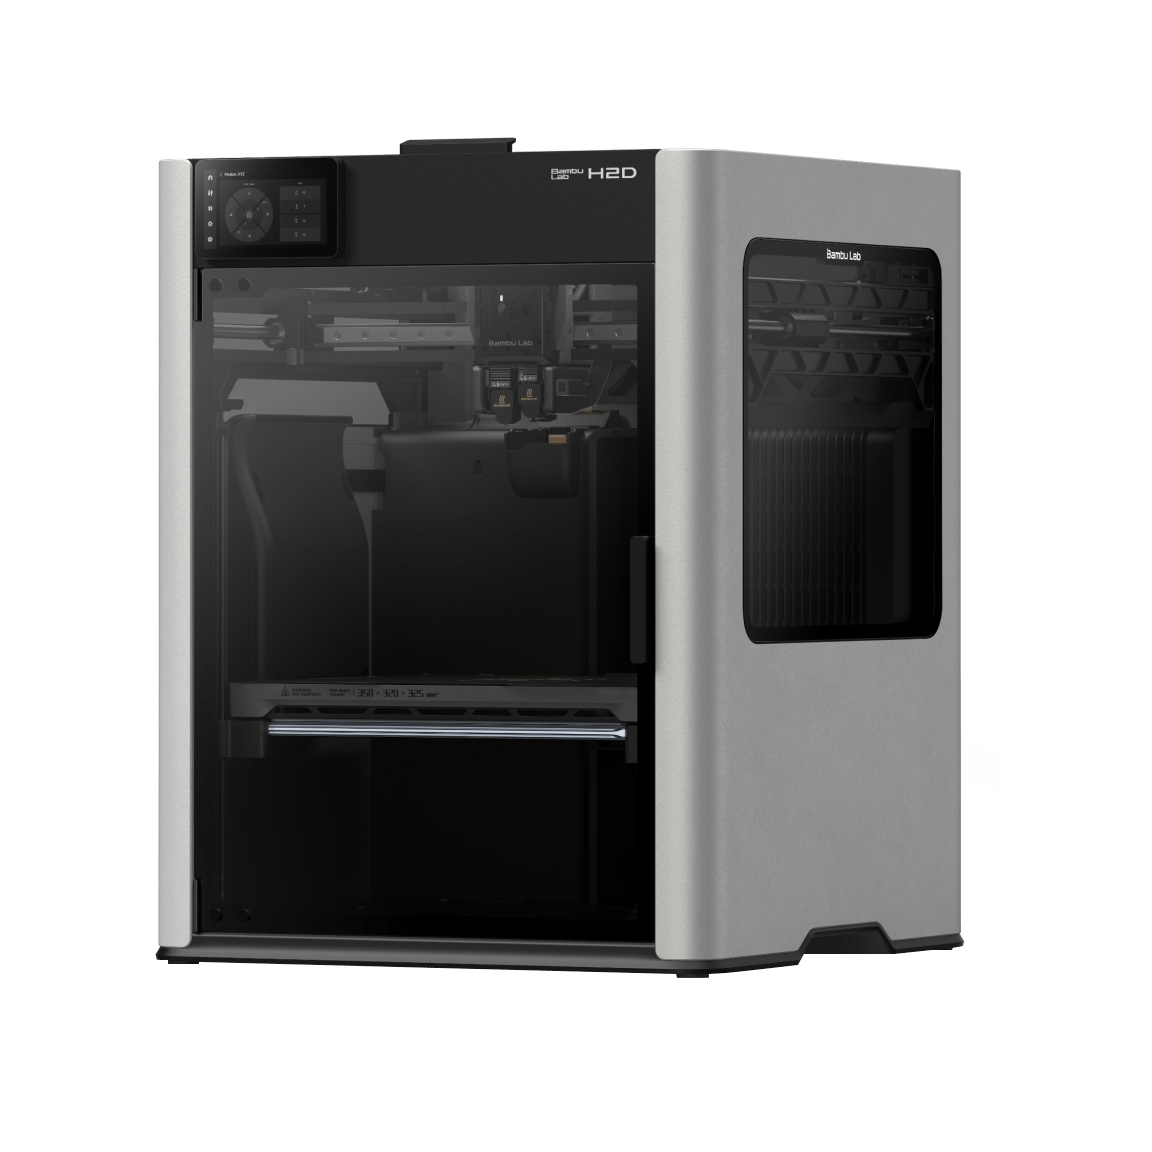
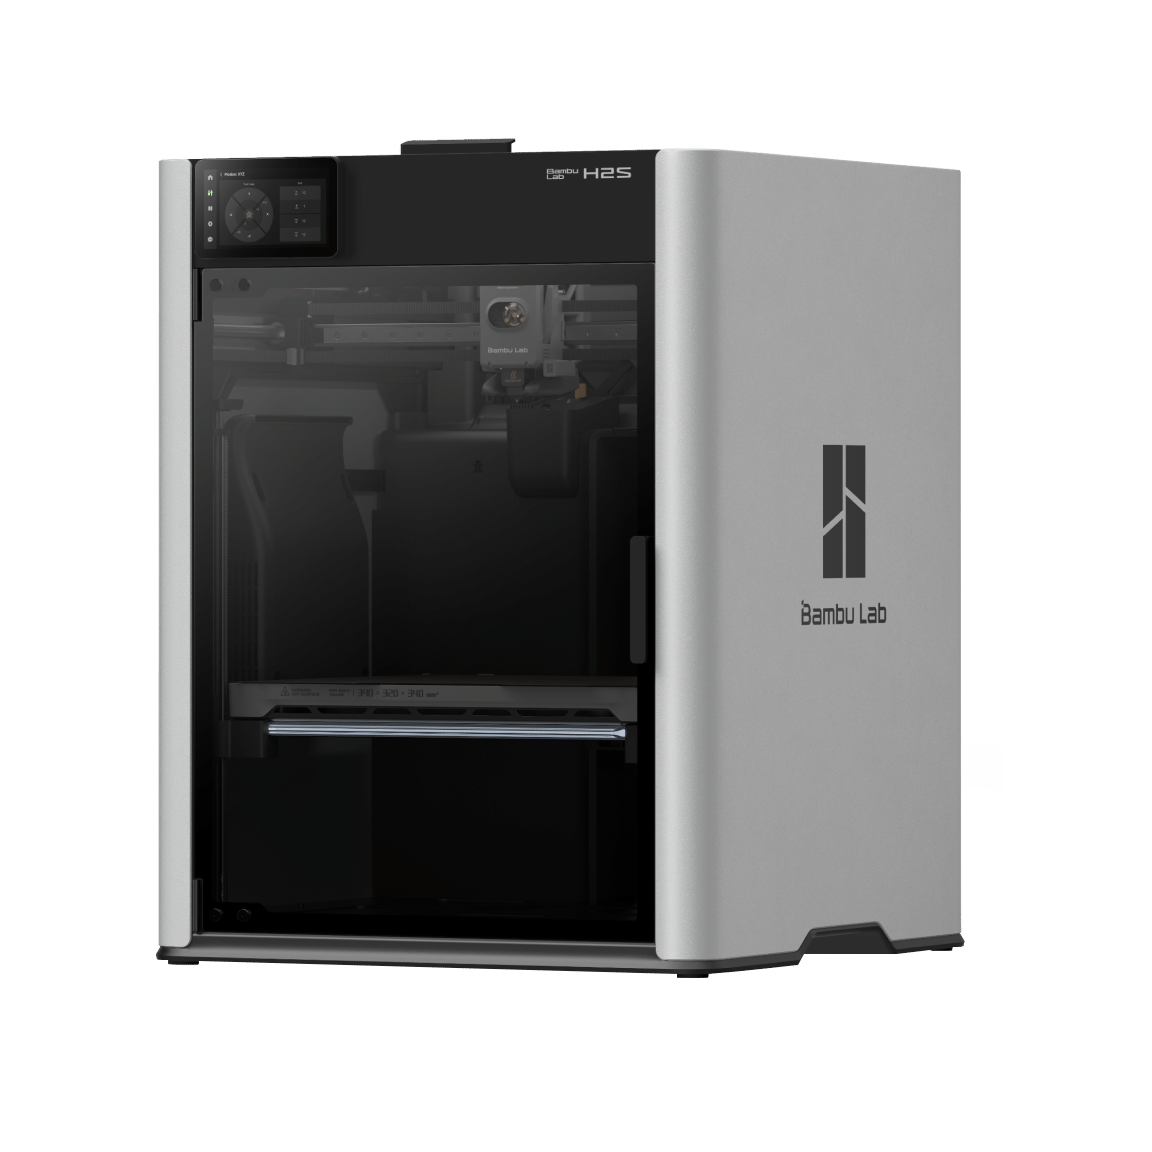
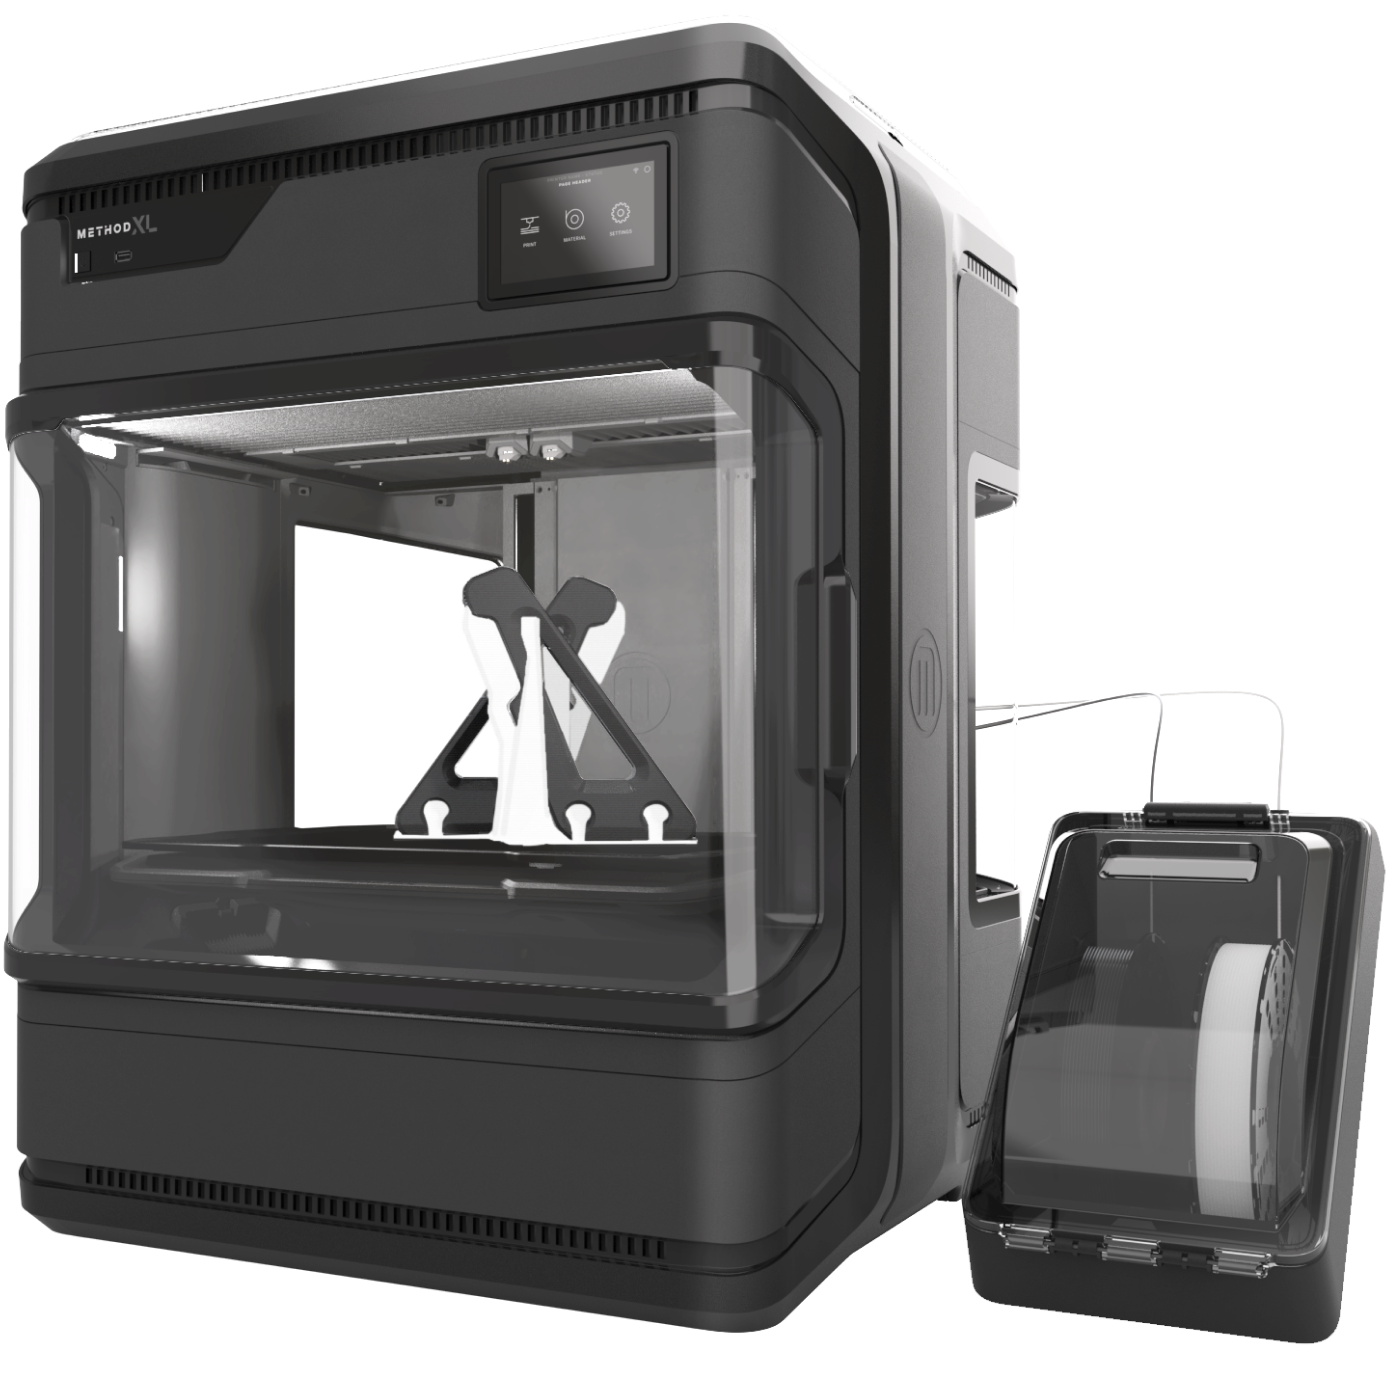
以拓竹为代表的桌面机厂商,用极致的速度和易用性重塑了行业认知。拓竹、创想三维、纵维立方、智能派四家深圳企业,合计包揽全球消费级市场超90%出货份额,拓竹单品牌市占率超40%。桌面设备不再是“玩具”,而是不可忽视的生产力工具。

02 中国金属3D打印的强势崛起
2018年,行业内普遍存在一种偏见:中国在金属3D打印领域的竞争,不过是生产低质量、廉价的西方机器仿制品。
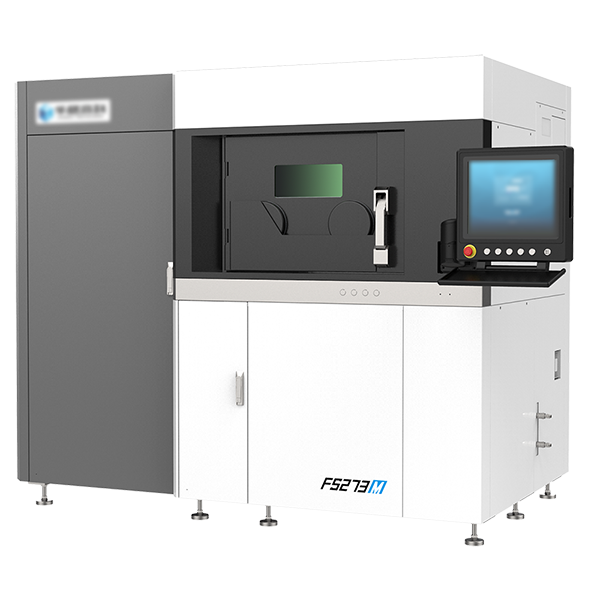
到了2026年,局面彻底反转。中国厂商不仅在不牺牲质量的前提下实现了价格大幅下探,更凭借大规模量产能力在金属3D打印市场占据了主导地位。铂力特在国内金属3D打印市场占有率超30%,中国排名第一,全球排名第二,仅次于德国EOS。西方最核心的工业巨头,不得不重新审视来自中国的竞争。
03 商业航天:从“起步”到“史上最大IPO”
航天工业是最早采用增材制造的行业之一。2018年,航天客户对3D打印的重要性已显而易见,但商业航天本身仍处于起步阶段。
2026年,商业航天迎来了史上规模最大的IPO。SpaceX于6月登陆纳斯达克,创下全球资本市场史上最大募资规模纪录。这家上市的巨头既是发射服务提供商,也是金属增材制造领域的重度用户。与此同时,航天产业价值已超过6000亿美元,预计到2035年可能接近2万亿美元。
在国内,蓝箭航天、中科宇航等企业也在冲刺IPO,商业火箭赛道进入密集资本化阶段。
04 医疗:从“有没有价值”到“能不能持续增长”
2018年,3D打印在医疗领域的应用已相对成熟。当时行业需要回答的问题,不再是“有没有商业价值”,而是“能不能持续增长”。
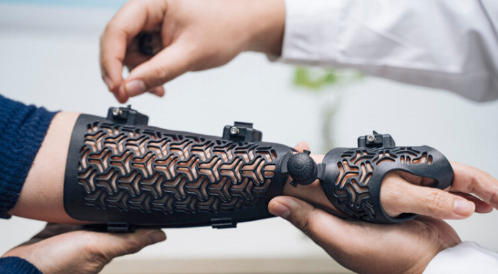
回顾这几年,答案是肯定的。从定制化骨科植入物到手术导板,增材制造不仅在医院里扎下了根,更在先进制造的交叉创新中发挥了核心作用。心血管领域的3D打印模型已将手术规划时间从数周压缩到数天,成本降至50美元以下。
05 国防与远征制造:从概念到加速落地
2018年,国防领域几乎所有计划在2026年投入使用的技术——例如远征型增材制造——都还处于概念阶段。
到了2026年,这种发展速度尤其令人惊叹。美国海军陆战队已在夏威夷基地用3D打印快速替换关键测量设备的天线外壳,在对抗性濒海环境中实现“就地制造、快速交付”。传统军工生产能力正在经历一场由3D打印驱动的“重焕生机”。
光印达点评:十年反转,底层逻辑只有一个
作为深耕工业级3D打印服务的服务商,光印达看这五个转向,有一个共同的感受:3D打印的每一次“翻身”,都不是因为技术参数变好看了,而是因为它终于被用在了“划得来”的地方。
桌面机被重新认可,是因为拓竹把“开箱即用”做成了现实,普通人不用学建模也能打出东西。中国金属打印崛起,是因为国产设备在质量追上的同时,把价格打到了客户愿意换掉旧工艺的水平。商业航天重度使用3D打印,是因为火箭零件批量小、结构复杂、迭代快,开模根本划不来。
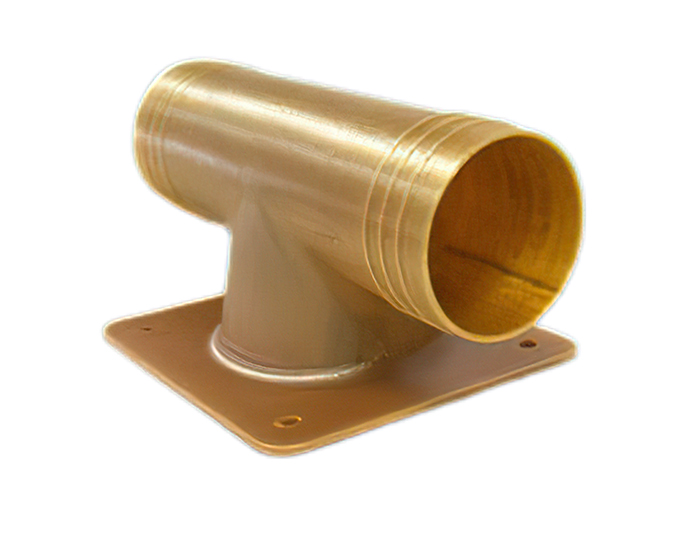
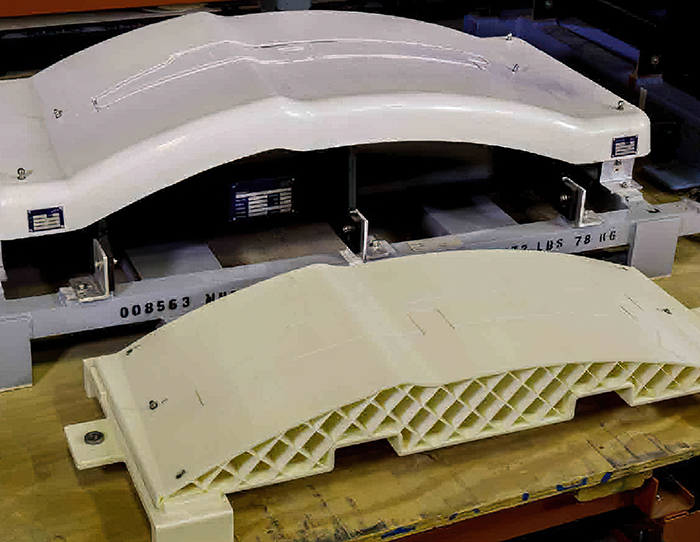
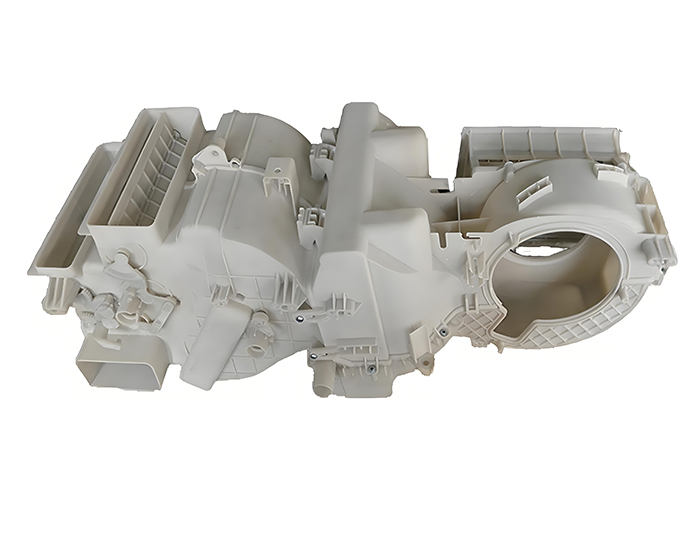
光印达做的也是同一件事:帮客户判断,这个件,到底该不该用3D打印打。 我们持有AS9100航空质量体系认证,服务过军工、航空航天、汽车、无人机客户。ULTEM、PEEK、碳纤尼龙这些材料,我们熟悉它们的边界;大尺寸FDM一体成型,我们清楚什么件能打、什么件打了会出问题。
如果你手里有一个零件,正在犹豫“开模还是打印”“用哪种工艺”“找谁打”,欢迎联系光印达。我们不卖“未来可能”,只给“现在能不能打”的判断。